Equipe do Fed deveria saber que o Silicon Valley Bank era vulnerável, aponta novo relatório

Equipe do Fed deveria saber que o Silicon Valley Bank era vulnerável, aponta novo relatório

Contexto da falência do SVB

O colapso do Silicon Valley Bank (SVB) em março de 2023 abalou o sistema financeiro global e expôs fragilidades na gestão de risco de instituições focadas em tecnologia e startups. O banco concentrava depósitos de grandes empresas de venture capital e mantinha uma carteira pesada de títulos de longo prazo, o que o tornava extremamente sensível a aumentos rápidos de taxas de juros. Quando o Federal Reserve iniciou seu ciclo de alta, o valor dos ativos do SVB caiu drasticamente, gerando uma corrida aos depósitos que a instituição não conseguiu sustentar.

Reunião do conselho do Fed discute a supervisão de bancos regionais
Reunião do conselho do Fed discute a supervisão de bancos regionais. Foto: Đào Thân / Pexels

O novo relatório e suas principais conclusões

Um relatório recente, elaborado por um grupo de trabalho independente do Congresso, conclui que a equipe de supervisão do Fed possuía informações suficientes para identificar a vulnerabilidade do SVB muito antes da crise. Entre os pontos destacados estão:

  • Concentração de depósitos: mais de 90 % dos depósitos eram de grandes clientes não segurados, o que elevava o risco de fuga em cenários de estresse.
  • Exposição a títulos de longo prazo: a carteira de títulos do Tesouro e de agências representava cerca de 55 % dos ativos totais, sem hedge adequado contra a alta de juros.
  • Ausência de testes de estresse específicos: o Fed não exigiu cenários que combinassem aumento abrupto de taxas com retirada massiva de depósitos não segurados.

Essas falhas indicam que a supervisão não acompanhou a evolução do modelo de negócios do banco, que diferia substancialmente do perfil de instituições tradicionais.

Falhas na supervisão do Fed

O relatório aponta três falhas sistêmicas na abordagem do Fed:
  1. Modelos de risco desatualizados – os modelos utilizados para avaliar a solvência de bancos médios não incorporavam a dinâmica de depósitos de venture capital.
  2. Comunicação interna deficiente – informações sobre a concentração de depósitos e a duração da carteira de títulos não foram compartilhadas de forma tempestiva entre as divisões de supervisão e de política monetária.
  3. Falta de autoridade para intervenção precoce – as ferramentas regulatórias disponíveis permitiam apenas ações corretivas após a deterioração evidente dos indicadores de capital.
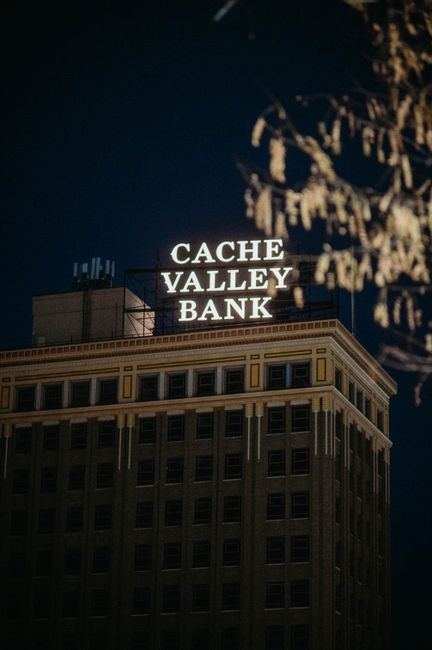
Sede do Silicon Valley Bank em Santa Clara antes da falência
Sede do Silicon Valley Bank em Santa Clara antes da falência. Foto: Zetong Li / Pexels

Implicações para a regulação bancária

As conclusões do relatório devem provocar mudanças regulatórias relevantes:

  • Revisão dos testes de estresse: inclusão de cenários de choque de taxas combinados com saídas de depósitos não segurados.
  • Requisitos de liquidez mais rigorosos para bancos com alta concentração de depósitos de grandes investidores.
  • Maior transparência: obrigatoriedade de divulgação trimestral da composição da carteira de títulos e da estrutura de financiamento.

Essas medidas visam evitar que bancos com perfis de risco atípicos passem despercebidos pela supervisão.

Reações do mercado e de legisladores

Investidores e analistas receberam o relatório com cautela. Enquanto alguns veem nele um passo necessário para fortalecer a supervisão, outros temem que regulações excessivas possam inibir a inovação no setor de tecnologia financeira. No Congresso, membros dos comitês bancários já sinalizaram a intenção de propor legislação que amplie os poderes de intervenção do Fed e do Office of the Comptroller of the Currency (OCC) antes que uma crise se materialize.

Gráfico ilustra o aumento rápido das taxas que afetou o portfólio do SVB
Gráfico ilustra o aumento rápido das taxas que afetou o portfólio do SVB. Foto: Nataliya Vaitkevich / Pexels

Caminhos para evitar repetição

Para mitigar riscos futuros, especialistas recomendam:

  • Integração de dados em tempo real entre supervisores e o sistema de pagamentos, permitindo monitorar fluxos de depósitos grandes.
  • Criação de um “painel de risco setorial” que agregue indicadores de bancos com modelos de negócio semelhantes ao do SVB.
  • Capacitação contínua das equipes de supervisão em produtos financeiros emergentes e em dinâmicas de venture capital.

A adoção dessas práticas, aliada a uma cultura de responsabilidade compartilhada entre reguladores e instituições, pode reduzir significativamente a probabilidade de novos episódios de instabilidade.

Conclusão

O novo relatório deixa claro que a vulnerabilidade do Silicon Valley Bank não era um segredo oculto, mas um risco visível que a equipe do Fed tinha condições de detectar e mitigar. A falha não residiu na ausência de dados, mas na incapacidade de transformar esses dados em ação supervisora tempestiva. A resposta regulatória que se segue será decisiva para definir se o sistema financeiro aprenderá com esse episódio ou repetirá os mesmos erros sob novas roupagens.

Leave a Reply