Physical Address
304 North Cardinal St.
Dorchester Center, MA 02124
Physical Address
304 North Cardinal St.
Dorchester Center, MA 02124

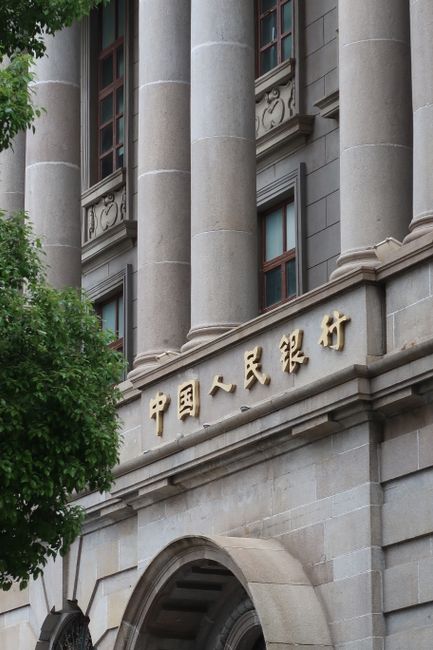
O governo chinês anunciou recentemente um aporte de US$ 53 bilhões destinado a fortalecer a capitalização de grandes bancos estatais e de seguradoras de porte sistêmico. A iniciativa surge em meio a um cenário de crescimento econômico mais moderado, aumento de empréstimos não performáticos e pressões externas sobre o setor imobiliário. Ao injetar liquidez diretamente nas instituições consideradas “too big to fail”, Pequim busca evitar contágio sistêmico e preservar a confiança dos depositantes e investidores.
A desaceleração do PIB, combinada com a alta das taxas de juros globais, reduziu a margem de lucro dos bancos e elevou o custo de captação. Ao mesmo tempo, o setor imobiliário — historicamente um grande motor de crédito — enfrenta uma onda de inadimplência de incorporadoras. O pacote de capital visa compensar essas perdas, garantindo que as instituições mantenham níveis adequados de capital regulatório (CET1) e continuem a conceder crédito à economia real.
Os principais bancos estatais — como o Industrial and Commercial Bank of China, China Construction Bank, Agricultural Bank of China e Bank of China — receberão a maior parte dos recursos. A injeção permite que eles reforcem suas reservas de liquidez, reduzam a dependência de financiamento de curto prazo no mercado interbancário e ampliem a concessão de empréstimos para pequenas e médias empresas, setor estratégico para a geração de emprego.

Seguradoras de grande porte, especialmente as que atuam em ramos de vida, saúde e propriedade, também receberão parte do aporte. O fortalecimento do patrimônio dessas empresas é essencial para honrar compromissos de longo prazo, como apólices de previdência e seguros de catástrofe, além de sustentar a confiança do consumidor em um momento de maior aversão a risco.
Analistas projetam que a medida tenha efeito imediato na estabilização dos indicadores de solvência, mas alertam que a eficácia de longo prazo dependerá de reformas estruturais: melhoria na gestão de ativos problemáticos, maior transparência nas demonstrações financeiras e diversificação das fontes de receita. O acompanhamento das métricas de crédito, como o ratio de empréstimos não performáticos (NPL) e a taxa de cobertura de provisões, será fundamental para avaliar se o aporte evita uma crise sistêmica ou apenas posterga ajustes necessários.

