Nova regra do Pix: prazo de contestação sobe para 80 dias
O que mudou na regra
O Banco Central publicou a atualização que amplia o prazo para contestação de transações Pix de 30 para 80 dias corridos. A medida visa dar mais tempo ao usuário para identificar cobranças indevidas, fraudes ou erros de digitação, especialmente em compras de alto valor ou pagamentos recorrentes. A nova regra entra em vigor imediatamente para todas as instituições participantes do sistema.
Impacto para consumidores e empresas
Consumidores ganham uma janela mais ampla para revisar extratos e acionar o banco caso percebam algo suspeito.
Comerciantes e prestadores de serviço devem estar atentos ao aumento do risco de chargebacks tardios, reforçando a conferência de dados no momento da venda.
Instituições financeiras precisam atualizar seus fluxos de atendimento e sistemas de monitoramento para lidar com contestações que podem surgir meses após a liquidação.
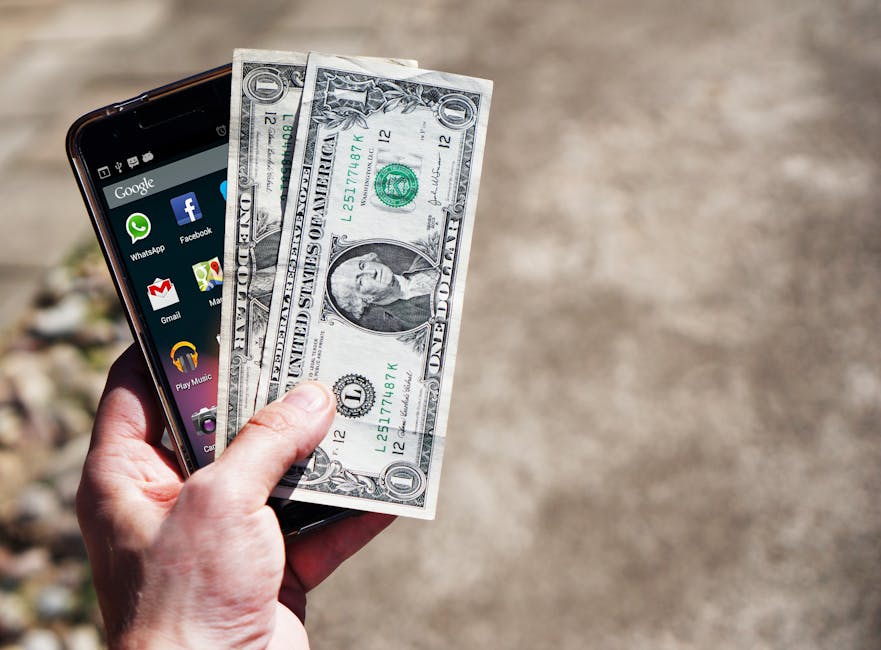
Cliente verifica uma transação Pix no aplicativo do banco. Foto: Pixabay / Pexels
Como funciona o processo de contestação
Identificação – O cliente localiza a transação questionável no extrato ou no app do banco.
Registro – A contestação é aberta pelo canal de atendimento (app, internet banking, telefone ou agência).
Análise – O banco emissor solicita comprovantes ao recebedor e avalia a legitimidade da cobrança.
Decisão – Se a contestação for procedente, o valor é estornado automaticamente; caso contrário, o cliente é notificado e pode recorrer à ouvidoria ou ao Banco Central.
Dicas para evitar problemas
Conferir dados antes de confirmar qualquer pagamento Pix (chave, valor, destinatário).
Ativar notificações de transações em tempo real no aplicativo do banco.
Guardar comprovantes de compras e serviços, especialmente em transações de alto valor.
Monitorar extratos periodicamente, mesmo após o prazo padrão de 30 dias.
A extensão do prazo de contestação para 80 dias representa um avanço na proteção do usuário do Pix, equilibrando segurança e praticidade. Tanto consumidores quanto empresas devem adaptar seus processos internos para tirar proveito da nova regra e minimizar riscos de fraudes ou erros não percebidos a tempo. Mantenha-se informado, revise suas transações regularmente e utilize os canais oficiais do seu banco para qualquer dúvida ou reclamação.