Physical Address
304 North Cardinal St.
Dorchester Center, MA 02124
Physical Address
304 North Cardinal St.
Dorchester Center, MA 02124


O Banco Central do Brasil anunciou recentemente um conjunto de normas mais rígidas para o Pix, com o objetivo de combater fraudes, lavagem de dinheiro e operações suspeitas. Entre as medidas estão limites de valor por transação para contas não verificadas, monitoramento intensificado de padrões atípicos e a exigência de cadastro completo de beneficiários para valores acima de determinados patamares. Embora a intenção seja legítima, especialistas alertam que o excesso de burocracia pode dificultar a adoção do sistema por pequenos comerciantes e usuários de baixa renda, justamente o público que mais se beneficia da instantaneidade e da gratuidade do Pix.
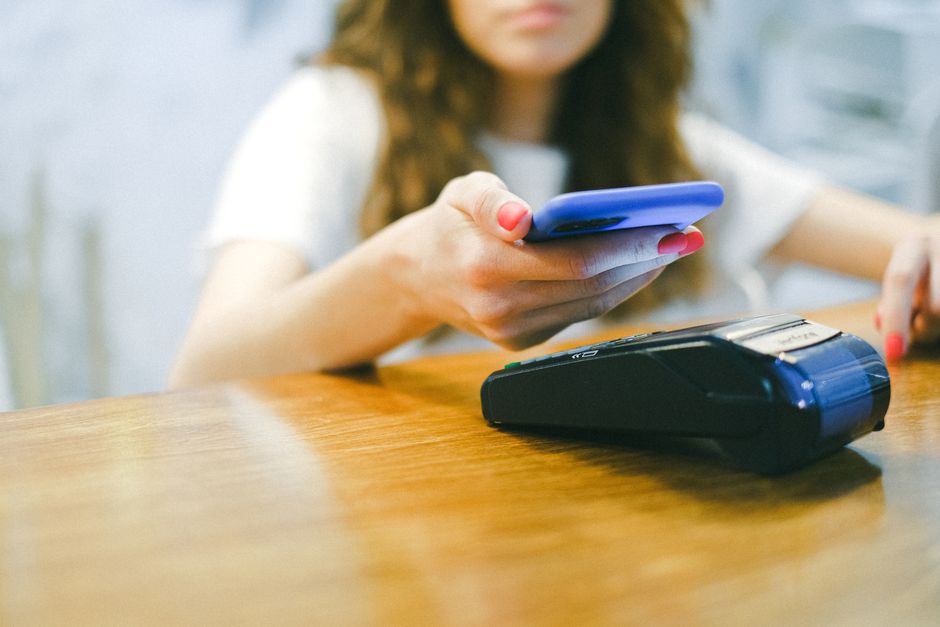
Para o consumidor final, as novas regras podem se traduzir em mais etapas na hora de cadastrar uma chave Pix ou em bloqueios temporários ao tentar transferir valores elevados. Pequenos empresários, que muitas vezes dependem do Pix para receber pagamentos de forma ágil e sem taxas, podem enfrentar atrasos no recebimento e aumento da complexidade operacional. Por outro lado, grandes instituições financeiras já possuem infraestrutura de compliance robusta e tendem a absorver as mudanças com menor impacto.
A segurança é indispensável, mas não deve ser alcançada às custas da usabilidade que tornou o Pix um sucesso estrondoso. Estudos mostram que a friction excessiva — como múltiplas autenticações ou limites muito baixos — leva usuários a migrar para alternativas menos seguras, como boletos ou transferências tradicionais. O desafio regulatório é calibrar controles baseados em risco, aplicando rigor apenas onde houver indícios concretos de irregularidade, e preservando a fluidez para a vasta maioria de transações legítimas.

O Banco Central deve atuar como guardião da estabilidade do sistema, mas também como facilitador da inovação. A criação de sandboxes regulatórias, a padronização de APIs de verificação de identidade e o incentivo a soluções de inteligência artificial para detecção de fraudes são caminhos que permitem maior segurança sem comprometer a experiência do usuário. Paralelamente, fintechs e bancos tradicionais precisam investir em educação financeira, orientando clientes sobre as novas regras e como manter suas chaves Pix atualizadas e seguras.
Se as normas forem implementadas com proporcionalidade, o Pix continuará a ser a espinha dorsal do ecossistema de pagamentos instantâneos no Brasil, impulsionando inclusão financeira e reduzindo custos de transação. Caso contrário, corre-se o risco de criar um sistema fragmentado, onde a confiança do público diminui e a adoção estagna. O diálogo constante entre regulador, instituições e sociedade civil será decisivo para que a segurança fortaleça, e não esvazie, a utilidade do Pix.