Physical Address
304 North Cardinal St.
Dorchester Center, MA 02124
Physical Address
304 North Cardinal St.
Dorchester Center, MA 02124
A Índia vive uma revolução nos meios de pagamento. O surgimento do Unified Payments Interface (UPI), a popularização de carteiras digitais e a expansão da internet móvel transformaram a forma como milhões de indianos realizam transações diárias. Mesmo assim, o dinheiro em espécie permanece onipresente, respondendo por uma parcela significativa do volume total de pagamentos no país. Entender esse fenômeno exige olhar além das estatísticas de adoção tecnológica e considerar fatores culturais, estruturais e econômicos que mantêm o papel‑moeda relevante.
A cultura de transações em dinheiro está profundamente enraizada na sociedade indiana. Gerações inteiras cresceram manipulando notas e moedas, o que criou uma confiança tátil que os meios digitais ainda não replicam totalmente. Para muitos, segurar a quantia exata proporciona uma sensação imediata de controle e segurança, especialmente em negociações informais onde a relação pessoal prevalece sobre a burocracia tecnológica.
Embora a penetração de smartphones tenha crescido exponencialmente, a cobertura de internet de alta velocidade ainda é irregular, sobretudo em áreas rurais e em bairros de baixa renda das grandes metrópoles. A falta de conectividade confiável impede o uso contínuo de aplicativos de pagamento, forçando comerciantes e consumidores a recorrer ao dinheiro físico. Além disso, uma parcela considerável da população adulta permanece não bancarizada ou sub‑bancarizada, o que limita o acesso a contas digitais e cartões.
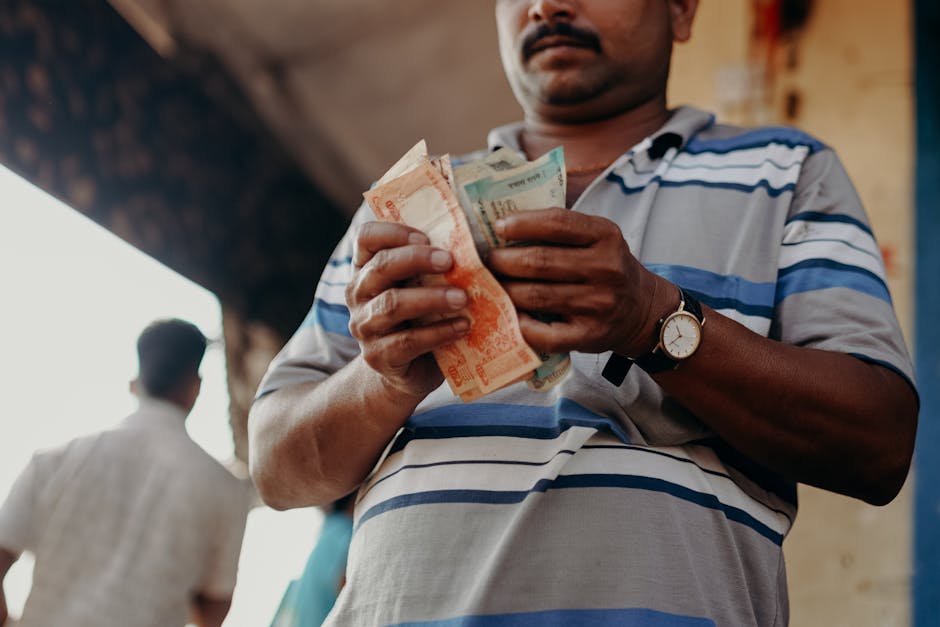
A economia informal da Índia responde por cerca de 80 % do emprego e uma fatia substancial do PIB. Pequenos varejistas, feirantes, motoristas de riquixá e prestadores de serviços operam com margens estreitas e fluxos de caixa rápidos. O dinheiro em espécie elimina taxas de transação, atrasos de liquidação e a necessidade de equipamentos de ponto de venda, tornando‑se a opção mais eficiente para esses agentes econômicos.
A adoção de pagamentos digitais pressupõe um nível mínimo de alfabetização digital. Idosos, trabalhadores migrantes e pessoas com baixa escolaridade enfrentam dificuldades para navegar em interfaces de aplicativos, memorizar senhas e entender processos de autenticação de dois fatores. Essa barreira comportamental retarda a transição completa para o meio eletrônico, mantendo o dinheiro como alternativa acessível e intuitiva.
O governo indiano promoveu ativamente a digitalização financeira — destaque para a desmonetização de 2016 e o lançamento do UPI em 2016. Embora essas medidas tenham acelerado a adoção de pagamentos eletrônicos, também geraram desconfiança temporária em relação ao sistema bancário e ao dinheiro digital. A convivência de políticas de incentivo (como subsídios para transações UPI) com a manutenção de notas de alto valor reforça a dualidade do ecossistema de pagamentos.
Fraudes digitais, vazamentos de dados e golpes de phishing são notícias frequentes na mídia indiana. Para muitos usuários, o dinheiro físico oferece anonimato imediato e ausência de rastro digital, atributos valorizados em transações sensíveis ou em contextos onde a privacidade é prioritária. Essa percepção de risco mantém a demanda por papel‑moeda, mesmo entre aqueles que possuem contas digitais ativas.
Em situações de crise — como desastres naturais, interrupções de energia ou falhas de rede — o dinheiro em espécie funciona como um mecanismo de continuidade. Comercios que aceitam apenas pagamentos digitais podem ficar paralisados, enquanto aqueles que operam com notas continuam a atender clientes. Essa resiliência prática reforça a preferência por manter uma reserva de dinheiro acessível.

Estudos do Reserve Bank of India indicam que o volume de transações em dinheiro deve estabilizar, não desaparecer. A tendência é a de um ecossistema híbrido, onde pagamentos digitais predominam em transações de maior valor,-commerce e serviços formais, enquanto o dinheiro continua a atender necessidades de micropagamentos, comércio informal e populações com acesso limitado à tecnologia. Investimentos em infraestrutura de conectividade, educação financeira e soluções de pagamento offline (como cartões de proximidade e USSD) podem reduzir a dependência do papel‑moeda, mas a eliminação total parece improvável no médio prazo.
O dinheiro em espécie na Índia não sobrevive por falta de inovação, mas porque atende a demandas reais de confiança, acessibilidade, custo e resiliência que os meios digitais ainda não cobrem integralmente. A convivência entre notas, moedas e plataformas como o UPI reflete a complexidade de uma economia em transformação. Compreender essa dinâmica é essencial para formuladores de políticas, empreendedores e consumidores que buscam construir um sistema financeiro mais inclusivo e eficiente.
