Physical Address
304 North Cardinal St.
Dorchester Center, MA 02124
Physical Address
304 North Cardinal St.
Dorchester Center, MA 02124
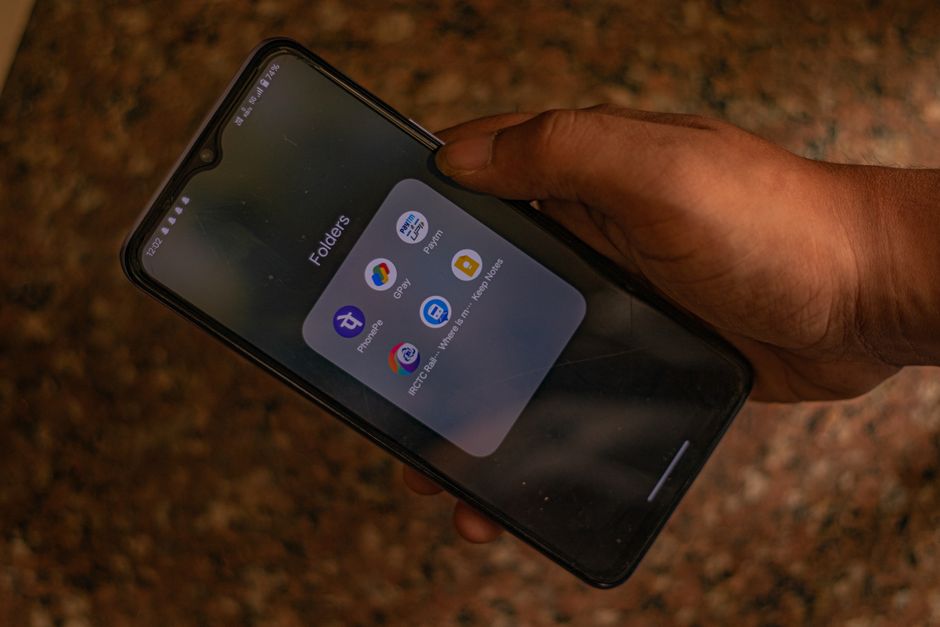
A Índia vive uma revolução silenciosa nos meios de pagamento. Em poucos anos, a Unified Payments Interface (UPI) tornou-se a espinha dorsal do sistema financeiro do país, processando bilhões de transações por mês. A gratuidade para a maioria das operações ajudou a popularizar o uso do celular como carteira, especialmente entre a população não bancarizada e nas pequenas empresas do interior.
A autoridade reguladora, o Reserve Bank of India (RBI), anunciou que transações acima de ₹ 2.000 (aproximadamente R$ 130) deixarão de ser isentas de tarifa. A cobrança será feita pelas instituições financeiras participantes, que poderão definir suas próprias alíquotas, respeitando um teto estabelecido pelo banco central. A medida visa:

Para o consumidor final, a mudança significa que pagamentos de alto valor — como aluguel, compra de eletrodomésticos ou transferências entre contas de diferentes bancos — poderão ter custo adicional. Pequenos comerciantes, que muitas vezes dependem da UPI para receber pagamentos de clientes sem maquininha, precisarão avaliar se o custo extra compensa a conveniência.
Por outro lado, a transparência nas tarifas pode levar a uma maior comparação de ofertas, beneficiando usuários que buscam as menores taxas.
As principais fintechs indianas, como PhonePe, Google Pay e Paytm, manifestaram preocupação com a possível perda de usuários para alternativas mais baratas, mas também veem a oportunidade de criar pacotes premium com serviços adicionais (seguro, cashback, crédito instantâneo). Os grandes bancos tradicionais, por sua vez, já possuem estruturas de cobrança para transferências de alto valor e podem se adaptar mais rapidamente.
A tendência global aponta para a monetização gradual de redes de pagamento instantâneo. A Índia, com sua base massiva de usuários, serve de laboratório para equilibrar inclusão financeira e sustentabilidade operacional. Espera‑se que, nos próximos anos, surjam:

A decisão do RBI marca um novo capítulo na história dos pagamentos digitais indianos. Ao introduzir tarifas para transações de maior valor, o país busca garantir a longevidade da UPI sem comprometer a acessibilidade que a tornou um caso de sucesso mundial. O desenrolar dessa política será observado de perto por reguladores e players de mercado em todo o mundo.
