Physical Address
304 North Cardinal St.
Dorchester Center, MA 02124
Physical Address
304 North Cardinal St.
Dorchester Center, MA 02124

Meta descrição: Entenda por que empresas estão incorporando finanças ao negócio, como varejo e crédito se aproximam e quais são os desafios, oportunidades e impactos para consumidores e empresas no Brasil.
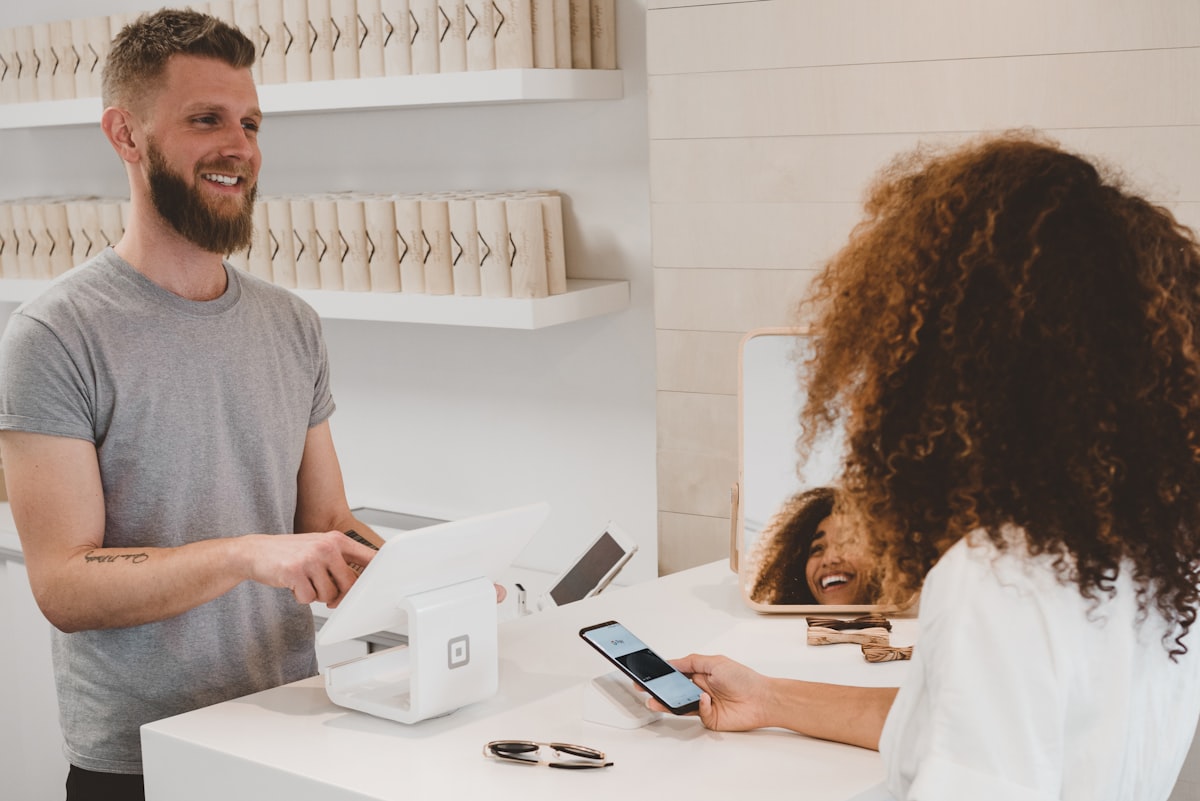
Legenda: Serviços financeiros deixam de ser um departamento separado e passam a fazer parte da jornada de compra. Imagem ilustrativa: Unsplash.
A manchete do Valor Econômico — “Empresas incorporam finanças e aproximam varejo e crédito” — resume um movimento que já está redesenhando a forma como empresas se relacionam com clientes no Brasil. Cada vez mais, varejistas, marketplaces, plataformas digitais, empresas de mobilidade, telecomunicações e até negócios de saúde e agronegócio passam a oferecer serviços financeiros dentro de suas próprias jornadas.
Não se trata apenas de lançar um cartão de crédito ou uma carteira digital. A lógica é mais profunda: incorporar finanças ao core do negócio, usando dados, distribuição e frequência de contato para oferecer crédito, pagamento, conta digital, seguros, investimentos e antecipação de recebíveis no momento em que o cliente precisa.
É o avanço do chamado embedded finance — finanças embarcadas — e da convergência entre varejo e crédito. O resultado é uma disputa por relacionamento, dados e receita recorrente, mas também um conjunto novo de desafios regulatórios, operacionais e de gestão de risco.
Incorporar finanças significa deixar de enxergar o serviço financeiro como um produto isolado e passá-lo a tratá-lo como parte da experiência principal da empresa. Na prática, isso pode aparecer de várias formas:
O ponto central é que o serviço financeiro deixa de exigir que o cliente saia da jornada. Ele aparece de forma contextualizada: no momento da compra, no app do marketplace, no checkout do e-commerce, no atendimento da loja ou no painel do pequeno empreendedor.
Legenda: Crédito contextualizado reduz atrito e aproxima a decisão de compra da solução financeira. Imagem ilustrativa: Unsplash.
A aproximação entre varejo e crédito não é novidade absoluta — o crediário e os cartões de loja existem há décadas. O que mudou foi a escala, a tecnologia e a capacidade de analisar dados em tempo real.
Varejistas e marketplaces já possuem algo valioso: tráfego, frequência e relacionamento. Em vez de criar uma jornada financeira do zero, a empresa pode oferecer crédito e pagamento onde o cliente já está. Isso reduz custo de aquisição e aumenta a conversão.
Histórico de compras, comportamento de pagamento, recorrência, devoluções, ticket médio e interações no app ajudam a construir modelos de risco mais precisos. Com analytics e inteligência artificial, fica possível oferecer limite, parcelamento e condições personalizadas.
Além de vender produtos, a empresa pode ganhar com tarifas, spread de crédito, seguros, intercâmbio de cartões, antecipação de recebíveis e serviços para lojistas. Isso diversifica a receita e aumenta o valor por cliente.
Quando o crédito, o pagamento e a conta digital estão integrados à experiência, o cliente tende a permanecer no ecossistema. Cashback, pontos, limites personalizados e benefícios criam incentivos para novas compras.
Para parte da população, o acesso ao crédito e a serviços financeiros pode acontecer por meio de empresas que já fazem parte da rotina. Isso amplia a inclusão, mas exige responsabilidade na oferta e transparência nas condições.
O modelo pode ser construído de diferentes maneiras. A empresa pode desenvolver uma operação própria, criar uma fintech, comprar uma licença ou firmar parcerias com bancos e provedores de banking as a service (BaaS).
No modelo de parceria, a empresa fica responsável pela experiência, distribuição e dados, enquanto o parceiro regulado cuida da infraestrutura financeira, do funding e de parte da conformidade. Já no modelo com licença própria, a empresa assume mais controle — e também mais capital, risco e exigências regulatórias.
Entre os produtos mais comuns estão:
Legenda: Dados e analytics são a base para oferecer crédito com mais precisão e personalização. Imagem ilustrativa: Unsplash.
No Brasil, o movimento é visível em diferentes setores. Marketplaces e varejistas ampliaram suas operações financeiras com carteiras digitais, cartões, crédito ao consumidor e serviços para vendedores. Grandes redes de varejo criaram braços financeiros ou firmaram parcerias para oferecer conta digital, cartão e empréstimo.
Também há avanços em setores como:
Empresas como Mercado Livre, com o Mercado Pago, e Magazine Luiza, com o Magalu Pay, são exemplos frequentemente citados de como o varejo pode se aproximar de serviços financeiros. Outras redes também avançaram em cartões, contas digitais e crédito. O importante não é copiar um modelo, mas entender qual serviço financeiro faz sentido para a jornada e para a base de clientes.
Para o consumidor, a principal vantagem é a conveniência. O crédito aparece no momento da necessidade, com menos burocracia e mais integração. O parcelamento no checkout, o limite pré-aprovado e o cashback podem tornar a compra mais simples.
Mas há pontos de atenção:
O crédito contextual é poderoso, mas exige responsabilidade. A proximidade com o cliente aumenta a confiança; se mal utilizada, pode comprometer a reputação da marca.
Incorporar finanças não é apenas uma questão de tecnologia. O modelo exige estruturas de governança, compliance, risco e capital.
A oferta de serviços financeiros está sujeita à supervisão de órgãos como o Banco Central do Brasil. Dependendo do produto, a empresa pode precisar de licença, parceria com instituição autorizada ou atuação por meio de correspondente bancário. Open Finance, Pix e regras de segurança cibernética também alteram o desenho das operações.
Oferecer crédito significa assumir ou compartilhar risco de inadimplência. É preciso ter modelos de análise, cobrança, provisionamento e acompanhamento constante. Dados de varejo ajudam, mas não eliminam o risco.
KYC, PLD/FT, LGPD, segurança cibernética e prevenção a golpes são exigências básicas. A empresa precisa estar preparada para lidar com identidade digital, autenticação, monitoramento de transações e disputas.
Crédito consome capital. A empresa precisa definir se vai financiar a operação com recursos próprios, parcerias, securitização ou funding de terceiros. A estrutura escolhida afeta o risco, o retorno e a escalabilidade.
A integração entre finanças e varejo só funciona se a experiência for simples. Se o cliente precisar baixar outro app, preencher formulários longos ou enfrentar atendimento fragmentado, a promessa de conveniência se perde.
Legenda: Parcerias entre varejo, fintechs e instituições financeiras são centrais para escalar o modelo. Imagem ilustrativa: Unsplash.
A tecnologia é o que permite transformar uma intenção estratégica em produto escalável. APIs, cloud computing, análise de dados, inteligência artificial e Open Finance viabilizam desde a abertura de conta até a concessão de crédito personalizado.
Provedores de Banking as a Service permitem que empresas sem licença bancária ofereçam serviços financeiros por meio de parceiros regulados. Fintechs especializadas ajudam em análise de crédito, antifraude, emissão de cartões, cobrança e atendimento.
A tendência é que a empresa foque no que faz melhor — distribuição, relacionamento e experiência — e se apoie em parceiros para a infraestrutura regulada. Mas a responsabilidade pela experiência e pela reputação continua sendo da marca.
Antes de lançar serviços financeiros, vale responder a algumas perguntas:
A tendência é que as fronteiras entre varejo, crédito e serviços financeiros continuem diminuindo. O consumidor deve ver mais ofertas contextuais, mais integração com Pix e Open Finance e mais personalização baseada em dados.
Também é provável que a regulação evolua para acompanhar modelos de embedded finance, com mais exigências de transparência, segurança e responsabilidade na oferta de crédito. Empresas que tratarem finanças como parte da experiência — e não como um produto acessório — tendem a ganhar vantagem.
No fim, o movimento descrito pela manchete do Valor Econômico não é apenas sobre vender crédito. É sobre aproximar a solução financeira da necessidade real do cliente, usando a confiança e a frequência do relacionamento com a marca. Quem conseguir fazer isso com simplicidade, governança e responsabilidade pode construir uma nova fonte de receita e um relacionamento mais duradouro.
Imagens ilustrativas: Unsplash. Substitua pelas imagens licenciadas de sua preferência, mantendo os textos alternativos e as legendas.
Fonte de inspiração: reportagem do Valor Econômico — “Empresas incorporam finanças e aproximam varejo e crédito”.