Physical Address
304 North Cardinal St.
Dorchester Center, MA 02124
Physical Address
304 North Cardinal St.
Dorchester Center, MA 02124


Por [Seu Nome] | Publicado em [Data]
Em um cenário financeiro cada vez mais dinâmico, onde as fintechs e os bancos digitais ganham espaço com soluções inovadoras e ágeis, muitos se perguntam: os grandes bancos tradicionais estão ameaçados? Para o CEO do Royal Bank of Canada (RBC), a resposta é clara: não há motivo para temer a concorrência.
Em uma entrevista recente, o executivo reforçou que o RBC não vê as fintechs como uma ameaça disruptiva, mas sim como parceiras em potencial. Essa postura reflete uma estratégia de adaptação inteligente, onde os bancos tradicionais não apenas resistem à transformação digital, mas também aproveitam as inovações para fortalecer sua posição no mercado.
Neste artigo, vamos explorar:
✅ A visão do CEO do RBC sobre a concorrência das fintechs
✅ Por que os bancos tradicionais ainda dominam o mercado
✅ Como o RBC está se adaptando à era digital
✅ O futuro das fintechs vs. bancos tradicionais no Brasil e no mundo
Em uma entrevista concedida a veículos de comunicação financeira, o CEO do RBC, Dave McKay, deixou claro que o banco não enxerga as fintechs como uma ameaça existencial. Segundo ele:
“As fintechs são inovadoras e trazem soluções interessantes, mas não representam uma disrupção para os grandes bancos. Nós temos escala, confiança e uma base de clientes consolidada. O que fazemos é aprender com elas e incorporar o que há de melhor em suas tecnologias.”
Essa declaração reflete uma mudança de mentalidade no setor bancário. Enquanto no passado os bancos tradicionais viam as fintechs como inimigas, hoje muitos adotam uma postura de colaboração, investindo em parcerias e aquisições para não ficarem para trás.
O RBC baseia sua confiança em alguns pilares fundamentais:
✔ Escala e confiança – Os grandes bancos têm décadas de relacionamento com clientes, algo que as fintechs ainda não conseguiram replicar.
✔ Regulação e segurança – Bancos tradicionais são altamente regulados, o que gera mais confiança em transações de alto valor.
✔ Diversificação de serviços – Enquanto as fintechs focam em nichos (como pagamentos ou empréstimos), os bancos oferecem uma gama completa de serviços financeiros.
✔ Investimentos em tecnologia – O RBC, por exemplo, investe bilhões em inteligência artificial, blockchain e automação para melhorar a experiência do cliente.
Imagem ilustrativa: Bancos tradicionais vs. fintechs – quem leva vantagem?
Apesar do crescimento acelerado das fintechs, os bancos tradicionais ainda detêm a maior parte do mercado financeiro. No Brasil, por exemplo, os cinco maiores bancos (Itaú, Bradesco, Santander, Banco do Brasil e Caixa) concentram mais de 80% dos ativos do sistema financeiro.
| Fator | Bancos Tradicionais | Fintechs |
|---|---|---|
| Base de clientes | Milhões de clientes fiéis, muitos há décadas | Base menor, com foco em nichos específicos |
| Regulação | Altamente regulados, com maior segurança | Menos regulados, mas com limitações operacionais |
| Capital e liquidez | Grande capacidade de empréstimos e investimentos | Dependem de investidores e parcerias |
| Tecnologia | Investem pesado em inovação, mas com cautela | Ágeis e disruptivas, mas com menos recursos |
| Confiança | Marca consolidada, associada a segurança | Ainda precisam construir reputação |
No Brasil, as fintechs cresceram exponencialmente nos últimos anos, com nomes como Nubank, PicPay, Inter e C6 Bank ganhando milhões de clientes. No entanto, os bancos tradicionais não ficaram parados:
Mesmo assim, os grandes bancos ainda dominam o mercado de crédito, investimentos e seguros, enquanto as fintechs se concentram em pagamentos, contas digitais e empréstimos pessoais.
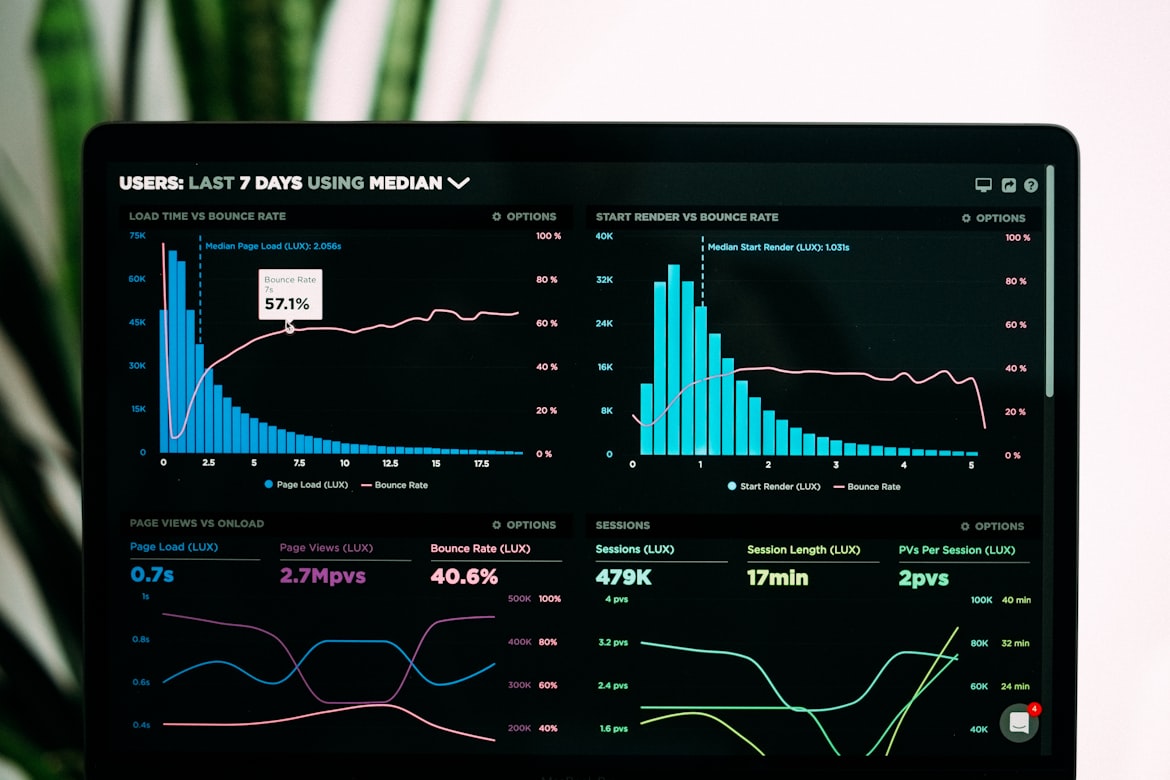
Gráfico: Participação de mercado dos bancos tradicionais vs. fintechs no Brasil (Fonte: Banco Central)
O RBC não é um banco que fica parado. Pelo contrário, a instituição tem investido bilhões de dólares em tecnologia para se manter relevante. Algumas das principais iniciativas incluem:
Imagem: Aplicativo do RBC – experiência digital simplificada
A disputa entre fintechs e bancos tradicionais não é uma guerra, mas sim uma evolução do mercado financeiro. Enquanto as fintechs trazem agilidade e inovação, os bancos oferecem estabilidade e confiança.
✅ Coexistência pacífica – Bancos tradicionais absorvem o melhor das fintechs, enquanto estas se especializam em nichos.
✅ Aquisições e parcerias – Grandes bancos compram fintechs promissoras para acelerar sua transformação digital.
✅ Regulação mais rígida para fintechs – Com o crescimento do setor, governos podem impor mais regras, aproximando-as dos bancos tradicionais.
✅ Novos modelos de negócios – Surgimento de bancos híbridos, que combinam a agilidade das fintechs com a solidez dos bancos.
No Brasil, o open banking e o Pix já estão mudando o jogo. As fintechs continuam crescendo, mas os bancos tradicionais não vão desaparecer. A tendência é que:
Imagem: O futuro dos bancos – inovação e tradição lado a lado
A resposta é: ninguém perde. O mercado financeiro está se transformando, e tanto os bancos tradicionais quanto as fintechs têm papéis importantes a desempenhar.
O CEO do RBC está certo ao dizer que não há motivo para temer a concorrência, mas isso não significa que os bancos podem ficar parados. A chave para o sucesso é aprender com as fintechs, investir em tecnologia e manter a confiança dos clientes.
E você, o que acha? Os bancos tradicionais vão desaparecer ou vão se reinventar? Deixe sua opinião nos comentários!
Gostou do artigo? Compartilhe nas redes sociais e ajude a disseminar conhecimento sobre o futuro do mercado financeiro! 🚀
Imagens: Unsplash (licença livre para uso comercial)