Novo golpe altera QR Code do Pix e desvia dinheiro de compras on-line
Como o golpe funciona
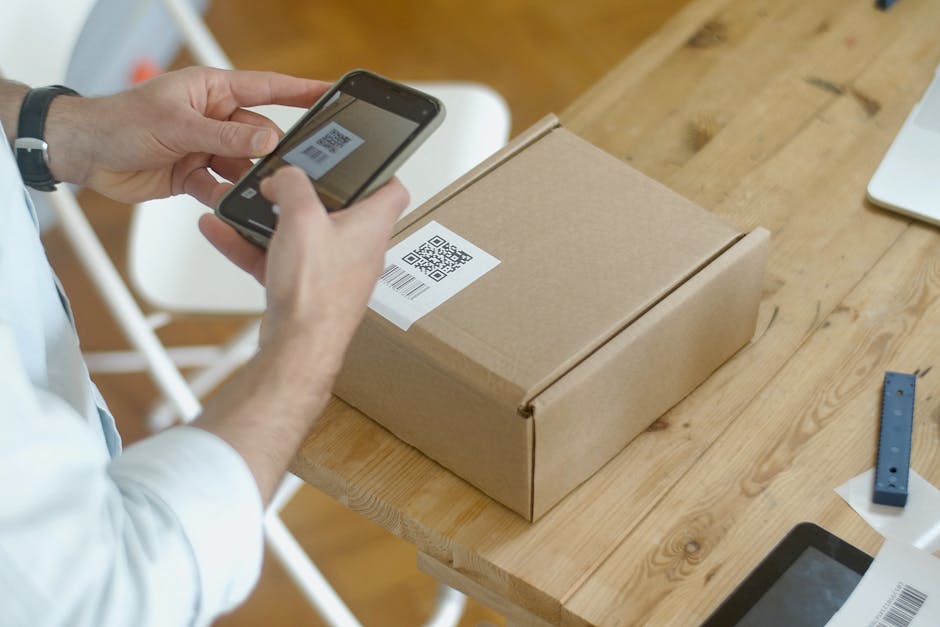
Criminosos têm explorado a praticidade do Pix para criar uma nova modalidade de fraude: a substituição do QR Code legítimo por um código controlado pelo golpista. O esquema geralmente começa quando a vítima acessa um site de e‑commerce ou recebe um link de pagamento por e‑mail, WhatsApp ou SMS. Ao clicar no botão “Pagar com Pix”, a página exibe um QR Code que, à primeira vista, parece autêntico. No entanto, o código foi manipulado — seja por injeção de script no site comprometido, seja por uma página de phishing que imita o checkout original — e aponta para uma chave Pix pertencente ao criminoso.
Quando a vítima escaneia o QR Code com o aplicativo do banco, o valor da compra é debitado instantaneamente e creditado na conta do fraudador. Como a transação é irrevogável, o dinheiro some sem deixar rastro fácil de recuperação.
URL suspeita: Verifique se o endereço do site começa com “https://” e se o domínio corresponde exatamente ao da loja oficial. Pequenas variações (ex.: “loja‑oficial.com.br” vs. “loja‑oficial‑shop.com”) são indícios de phishing.
QR Code fora do padrão: O Pix gera QR Codes com o logotipo do Banco Central e dados criptografados. Códigos que parecem “genéricos”, sem o brasão ou com layout estranho, devem ser tratados com cautela.
Pressão para pagamento imediato: Mensagens que alegam “oferta válida só agora” ou “pedido será cancelado se não pagar em 5 minutos” são táticas de urgência usadas para evitar que a vítima verifique a autenticidade.
Solicitação de pagamento via link direto: Lojas legítimas costumam redirecionar para o ambiente do próprio banco ou para a página de checkout oficial. Links que abrem diretamente o aplicativo do banco com um QR Code pré‑preenchido podem ser maliciosos.
Confira a chave Pix antes de confirmar – O aplicativo do banco exibe o nome do recebedor e a chave (CPF, CNPJ, e‑mail, telefone ou chave aleatória). Certifique‑se de que correspondem à loja.
Use o recurso “Pix Copia e Cola” – Copie o código do site oficial e cole no app do banco; evite escanear QR Codes de fontes não verificadas.
Ative notificações de transação – Receba alertas em tempo real para identificar cobranças indevidas imediatamente.
Mantenha o aplicativo do banco atualizado – Atualizações trazem melhorias de segurança e detecção de fraudes.
Para lojistas
Implemente assinatura digital no QR Code – Use certificados SSL e assinaturas criptográficas para garantir que o código não foi alterado após a geração.
Monitore logs de acesso ao checkout – Detecte tentativas de injeção de scripts ou alterações no HTML da página de pagamento.
Eduque o time de suporte – Oriente atendentes a nunca solicitar pagamento por QR Code enviado por canais não oficiais.
Adote o “Pix Saque” e “Pix Troco” com cautela – Esses recursos podem ser explorados se o fluxo de validação não for rigoroso.
O papel das instituições financeiras e do Banco Central
Bancos e fintechs têm investido em inteligência artificial para identificar padrões atípicos de transferências Pix, como múltiplas transações de baixo valor para a mesma chave em curto intervalo. O Banco Central, por sua vez, mantém o “Diretório de Chaves Pix” e recomenda que instituições implementem o “Pix Seguro”, um conjunto de boas práticas que inclui verificação de identidade do recebedor e limites de valor para chaves recém‑cadastradas.
Além disso, campanhas de conscientização — como a “Semana da Segurança Digital” — são essenciais para disseminar conhecimentos sobre como reconhecer QR Codes falsificados e proteger dados financeiros.
Lista de verificação de segurança para compras on-line com Pix. Foto: Negative Space / Pexels
Conclusão
O golpe que substitui o QR Code do Pix é mais uma prova de que a conveniência dos pagamentos instantâneos exige vigilância constante. Ao adotar hábitos simples — conferir a chave do recebedor, evitar escanear códigos de fontes duvidosas e manter aplicativos atualizados — consumidores e comerciantes reduzem drasticamente o risco de perder dinheiro para fraudadores. A colaboração entre usuários, lojas, bancos e o regulador é o caminho mais eficaz para tornar o ecossistema Pix cada vez mais seguro.